

myCartaBCC

- 8.86K Recensioni
- 4,5
- Download
- 1.000.000+
La nostra opinione su myCartaBCC da Appgk
Quando devo controllare una carta mentre sono fuori casa, preferisco avere davanti un riepilogo chiaro invece di cercare tra messaggi, ricevute e accessi al sito. È proprio qui che myCartaBCC trova il suo senso: è l’app finanziaria ufficiale di CartaBCC, sviluppata da Numia SPA, pensata per seguire le proprie carte dal telefono. L’ho valutata soprattutto per questa funzione centrale, cioè trasformare la gestione quotidiana della carta in un’operazione più immediata e meno legata al computer.
La proposta è semplice, ma non banale. Un’app dedicata alla carta può essere utile non perché sostituisca ogni servizio bancario, ma perché porta le informazioni che servono più spesso nel punto in cui le cerco: lo smartphone. Per chi usa CartaBCC con regolarità, questo significa poter verificare la situazione quando serve, senza aspettare di rientrare a casa o di avere accesso a un browser.
Il controllo della carta direttamente dal telefono
Il punto forte di myCartaBCC è la gestione della carta ovunque ci si trovi. Nella pratica, questa impostazione risponde a una necessità molto concreta: capire rapidamente se una spesa è stata registrata, orientarsi tra i movimenti e avere un riferimento durante una giornata piena di acquisti, viaggi o pagamenti ricorrenti.
Non la considero un’app di finanza personale nel senso più ampio del termine. Non la sceglierei per costruire un bilancio familiare complesso, confrontare investimenti o riunire conti di istituti diversi. La vedo piuttosto come uno strumento specializzato, collegato all’uso delle carte CartaBCC. Questa specializzazione è il suo vantaggio principale, ma anche il confine da tenere presente prima di installarla.
I migliori aspetti di myCartaBCC
Aspetti da tenere a mente su myCartaBCC
La differenza rispetto alle alternative abituali è soprattutto nel percorso. Con il sito della banca si può spesso ottenere una visione più ampia, ma l’esperienza da telefono può risultare meno diretta. Con un’app generica per spese e budget, invece, bisogna inserire o importare dati e poi interpretarli. Qui l’obiettivo è più ristretto: avere a portata di mano le informazioni legate alla propria carta, senza trasformare ogni controllo in un’attività di contabilità.
Questa scelta rende l’app adatta a chi vuole consultare, non necessariamente analizzare. Io la trovo più convincente nei controlli brevi: una verifica prima di un acquisto, un’occhiata dopo una cena, un controllo mentre si sta organizzando una trasferta. È meno interessante per chi desidera grafici elaborati, categorie personalizzate o una panoramica finanziaria completa.
Notizie e approfondimenti su myCartaBCC
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Perché questa funzione conta nelle giornate normali
Il valore reale emerge quando la carta viene usata spesso. Dopo una serie di piccoli pagamenti, è facile perdere il filo, soprattutto se si alternano acquisti fisici e online. Avere un’app dedicata permette di ridurre il tempo tra l’operazione e il controllo, aiutando a riconoscere più facilmente ciò che si è fatto e ciò che merita un’ulteriore verifica.
Un caso realistico è quello di una giornata fuori città. Al mattino pago un biglietto, poi uso la carta per il pranzo e più tardi per un acquisto imprevisto. Invece di aspettare l’estratto conto, apro l’app e controllo la situazione mentre sono ancora in movimento. Non è una funzione spettacolare, ma evita di affidarsi alla memoria e rende più semplice capire quanto ho già speso.
Non vuoi leggere la recensione completa?
Un altro uso utile riguarda le spese condivise. Se anticipo un pagamento per amici o familiari, posso controllare rapidamente l’importo registrato prima di chiedere la mia parte. In questo scenario l’app non calcola automaticamente la divisione e non sostituisce una nota personale, ma mi offre un punto di riferimento più affidabile della ricevuta cartacea o del ricordo del momento.
Come la userei senza perdere tempo
Il mio consiglio è di non aprirla soltanto quando c’è un problema. Usata come controllo occasionale, può diventare una piccola abitudine: dopo un acquisto importante, alla fine di una giornata con molte spese oppure prima di partire. In questo modo la consultazione resta breve e non si accumulano dubbi da risolvere tutti insieme.
Screenshot
Per le spese online, farei una verifica subito dopo la conferma dell’ordine, soprattutto quando il commerciante mostra un riepilogo poco chiaro o quando l’importo finale può cambiare rispetto a quello iniziale. Il controllo nell’app non elimina la necessità di conservare email e ricevute, ma aiuta a confrontare più rapidamente ciò che è stato addebitato con ciò che pensavo di aver acquistato.
Per le spese ricorrenti, la userei invece come strumento di memoria. Un abbonamento o un pagamento periodico può passare inosservato quando arriva insieme a molte altre operazioni. Guardare con regolarità i movimenti collegati alla carta aiuta a ricordare quali servizi sono ancora attivi e quali, magari, non uso più. È un vantaggio pratico, anche se non equivale a un sistema completo di gestione degli abbonamenti.
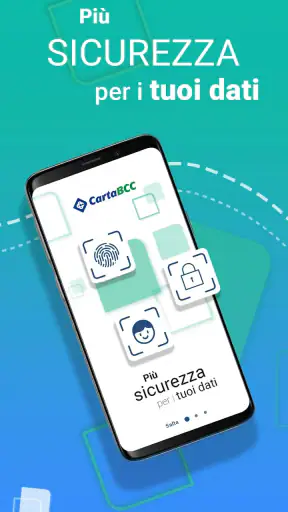
Chi cambia spesso telefono o utilizza più dispositivi dovrebbe considerare con attenzione il percorso di accesso previsto dal proprio rapporto CartaBCC. Per sicurezza, conviene avere a disposizione i riferimenti necessari e non improvvisare durante un viaggio. Non vedo questo come un difetto esclusivo dell’app: per un’app finanziaria è normale che l’accesso richieda più attenzione rispetto a un’app di acquisti o di intrattenimento.
Il momento in cui dà il meglio
Secondo me, lo scenario migliore è quello dell’utente che usa una o più carte CartaBCC per le spese quotidiane e vuole una consultazione rapida, senza portarsi dietro un computer. La situazione ideale non è una pianificazione finanziaria sofisticata, ma una giornata in cui servono risposte semplici: la spesa è comparsa? L’importo è quello atteso? Posso ricostruire cosa ho pagato?
Durante un viaggio, questa comodità diventa ancora più evidente. Le spese si susseguono in luoghi diversi e non sempre si ha voglia di aspettare il rientro per controllare tutto. Io la userei dopo i pagamenti più rilevanti e alla fine della giornata, quando ho ancora chiari gli acquisti fatti. In questo modo l’app diventa una sorta di registro di controllo, non un diario dettagliato delle finanze.
È utile anche per chi preferisce separare la gestione della carta dal resto delle proprie finanze. Alcune persone non vogliono collegare ogni conto a un’app aggregatrice o inserire manualmente ogni spesa in un budget. Per loro, una soluzione focalizzata sulla carta può risultare più semplice e meno impegnativa. Il rovescio della medaglia è che la visione resta circoscritta: ciò che è fuori da CartaBCC non entra automaticamente nella stessa prospettiva.
La sceglierei inoltre per un genitore che vuole controllare con maggiore regolarità le spese effettuate con una carta intestata a lui, sempre nel rispetto delle modalità di accesso e delle responsabilità previste dal rapporto bancario. Non la descriverei però come uno strumento di supervisione familiare: la sua utilità sta nel controllo della carta, non nella creazione di profili separati o regole domestiche.
Cosa cambia rispetto al sito e alle app generiche
Il confronto con il sito della banca dipende dalle abitudini personali. Il sito può essere preferibile quando devo svolgere operazioni più articolate o quando voglio lavorare su uno schermo grande. L’app, invece, ha senso quando la priorità è la velocità: apro il telefono, verifico la carta e torno a ciò che stavo facendo. Non sceglierei una delle due soluzioni come sostituta universale dell’altra.
Rispetto alle app per il budget, myCartaBCC parte da una posizione diversa. Un’app di budgeting può riunire varie fonti e aiutare a classificare le spese, ma richiede più configurazione e spesso più manutenzione. Qui il beneficio è la vicinanza all’operatività della carta. Se voglio sapere quanto spendo in alimentari, trasporti o tempo libero, probabilmente dovrò usare un metodo aggiuntivo; se voglio controllare la carta in modo diretto, l’app dedicata è più naturale.
Questo trade-off è importante. La semplicità non va confusa con la completezza. Un utente che cerca un unico pannello per conti, carte, risparmi e investimenti potrebbe trovarla limitata. Al contrario, chi usa già strumenti separati per il bilancio e desidera soltanto un accesso pratico alla carta può apprezzare proprio il fatto che non cerchi di fare troppe cose.
Limiti da considerare prima di affidarsi all’app
Il primo limite è la dipendenza dall’ecosistema CartaBCC. Se non possiedo una carta compatibile o se cerco una gestione indipendente dall’istituto emittente, non è la scelta giusta. Non avrebbe senso installarla soltanto per curiosità, perché il suo valore nasce dal rapporto concreto con le carte che deve gestire.
Il secondo riguarda la profondità dell’analisi. L’app può aiutare a consultare la situazione, ma non la userei da sola per prendere decisioni finanziarie importanti. Per capire l’andamento complessivo delle mie uscite, preferirei affiancarle un foglio di calcolo o un’app di bilancio. La consultazione rapida è il suo terreno; la pianificazione dettagliata richiede un altro strumento.
Il terzo limite è comportamentale. Avere l’app non significa automaticamente controllare meglio le proprie finanze. Se la apro soltanto quando temo un problema, rischio di usarla in modo reattivo. Il vantaggio arriva quando la consultazione diventa regolare e breve. Per questo la consiglierei a chi è disposto a costruire una piccola routine, non a chi cerca una soluzione completamente automatica.
Bisogna anche mantenere un atteggiamento prudente con le informazioni visualizzate. In caso di importi inattesi, non mi fermerei alla schermata dell’app: confronterei la transazione con ricevute, email e dettagli dell’esercente, poi contatterei il canale appropriato se il dubbio resta. Un’app di gestione aiuta a individuare una situazione da approfondire, ma non sostituisce la verifica quando una spesa sembra davvero anomala.
Installazione, compatibilità e aspettative realistiche
L’app è gratuita e ha una classificazione PEGI 3, quindi si presenta come uno strumento adatto a un pubblico generale. È disponibile per dispositivi con sistema operativo Android dalla versione 8.0 in poi. Prima di installarla su un telefono datato, controllerei comunque lo spazio disponibile e la possibilità di mantenere il sistema aggiornato: nelle app finanziarie la stabilità dell’ambiente conta più di qualche funzione estetica.
La versione attuale è la 2.6.0. Questo riferimento è utile soprattutto per chi deve confrontare l’esperienza tra dispositivi o sta risolvendo un problema: verificare di avere la versione più recente disponibile può evitare di attribuire all’app un comportamento dovuto a un’installazione non aggiornata.
La presenza sul mercato è ampia: myCartaBCC supera il milione di installazioni e mantiene una media di 4,5 stelle, basata su circa ventinovemila valutazioni. Sono segnali incoraggianti per chi cerca un’app già adottata da molti utenti, ma non li considero una garanzia personale. La compatibilità con la propria carta, le abitudini di accesso e il tipo di controllo desiderato restano più importanti del numero complessivo.
Il progetto è stato pubblicato l’11 settembre 2015, quindi non si tratta di un servizio appena comparso. Per me questo suggerisce una certa continuità, ma non significa che ogni esperienza sia identica nel tempo o su ogni telefono. La valutazione migliore arriva dopo aver verificato quanto rapidamente riesco a fare il controllo che mi interessa davvero.
Chi ne trae il massimo beneficio
La consiglierei soprattutto ai titolari di CartaBCC che effettuano molti pagamenti durante la settimana e vogliono una visione ravvicinata della propria carta. È adatta a chi preferisce controlli brevi, a chi viaggia spesso e a chi vuole ridurre la dipendenza dal computer per le consultazioni di base.
Può essere una buona scelta anche per chi è ordinato ma non vuole gestire un sistema complesso. Invece di registrare ogni acquisto appena avviene, posso usare l’app come riferimento per ricostruire le spese principali e individuare rapidamente ciò che non riconosco. Non sostituisce un budget, però rende più accessibile il primo livello di controllo.
La lascerei invece in secondo piano per chi cerca aggregazione bancaria, analisi per categorie, obiettivi di risparmio o strumenti avanzati di pianificazione. In quel caso sceglierei un’app finanziaria più ampia, accettando il lavoro aggiuntivo necessario per configurarla. Allo stesso modo, chi usa raramente la carta potrebbe non percepire un vantaggio sufficiente a cambiare le proprie abitudini.
Il mio giudizio finale è quindi positivo, ma mirato. myCartaBCC è più efficace quando la si tratta per ciò che è: un accesso pratico alla gestione quotidiana delle carte CartaBCC, non un centro completo per ogni aspetto del denaro personale. Se questa è la necessità, la gratuità, la diffusione e la compatibilità con Android 8.0 o versioni successive la rendono una scelta sensata da provare. Se invece voglio analizzare l’intero bilancio familiare, preferirei affiancarla a uno strumento più completo piuttosto che chiederle funzioni che non appartengono al suo ruolo.
Domande frequenti su myCartaBCC
Che cos’è myCartaBCC e a cosa serve?
myCartaBCC è l’applicazione mobile dedicata ai titolari delle carte BCC, pensata per gestire in modo più semplice e immediato le operazioni quotidiane. Dopo l’accesso è possibile controllare saldo e movimenti, verificare le disponibilità, consultare i dettagli delle transazioni e, in base alla carta posseduta e ai servizi attivati, utilizzare funzioni di sicurezza e gestione. Le opzioni disponibili possono variare secondo la banca aderente e il tipo di carta.
Come si accede a myCartaBCC e quali requisiti sono necessari?
Per utilizzare myCartaBCC è generalmente necessario essere titolari di una carta compatibile emessa da una Banca di Credito Cooperativo aderente e avere a disposizione le credenziali o il metodo di autenticazione richiesto dalla propria banca. L’app deve essere scaricata da uno store ufficiale e installata su uno smartphone supportato. Durante la prima configurazione potrebbero essere richiesti codici di attivazione, conferme tramite SMS o verifiche aggiuntive.
Posso bloccare o sospendere la carta direttamente dall’app?
Una delle funzioni più utili di myCartaBCC riguarda la sicurezza della carta. Quando prevista dal proprio servizio, l’app consente di intervenire rapidamente in caso di smarrimento, furto o utilizzo sospetto, sospendendo temporaneamente la carta o avviando la procedura di blocco. Prima di fare affidamento su questa funzione, è consigliabile verificare nell’app quali operazioni sono disponibili e conservare anche i recapiti ufficiali della banca per le emergenze.
myCartaBCC permette di controllare e limitare gli acquisti?
L’app può offrire strumenti per monitorare l’utilizzo della carta, controllare gli acquisti effettuati e, per alcuni prodotti, gestire determinate impostazioni di sicurezza o limiti operativi. Queste possibilità non sono necessariamente identiche per tutti gli utenti: dipendono dalla carta, dalla banca emittente e dagli accordi di servizio. Per questo, dopo l’installazione, è importante esaminare le sezioni dedicate alla carta e alle impostazioni.
myCartaBCC è sicura e cosa devo fare se perdo lo smartphone?
myCartaBCC utilizza sistemi di autenticazione e protezione progettati per ridurre il rischio di accessi non autorizzati, ma la sicurezza dipende anche dal comportamento dell’utente. È consigliabile usare un blocco schermo affidabile, non condividere codici e installare l’app solo da fonti ufficiali. In caso di smarrimento o furto dello smartphone, contatta rapidamente la banca, modifica le credenziali se necessario e chiedi la disattivazione dell’accesso al dispositivo.











